
Ce que n'ont pas monobank ni PrivatBank : ce que Revolut peut offrir en Ukraine
Nous avons trouvé sept avantages chez les Britanniques.
La néobanque britannique Revolut prévoit en 2020 une expansion à grande échelle vers de nouveaux marchés — y compris en Ukraine. Précision importante : à condition d'obtenir l'autorisation du régulateur (dans notre cas, la Banque nationale d'Ukraine, BNU) sur un territoire donné.
L'Ukraine n'est pas en retard en matière de technologies bancaires. «Privat24» fonctionne ici depuis de nombreuses années, et en 2017 est apparue la banque monobank, encore plus moderne ; il sera donc difficile de surprendre le client ukrainien avec Revolut. Aux États-Unis, avant le lancement d'Apple Card, la situation de la banque technologique était vraiment mauvaise. Tout autre est la Grande-Bretagne, où Revolut et Monzo, devenues des géants de la fintech après être parties de start-up, se disputent le marché.
Revolut a effectivement des atouts à offrir aux Ukrainiens. L'entrepreneur ukrainien Andreï Marin, qui vit au Royaume-Uni et utilise Revolut, explique à TK Media ses principaux avantages, qui n'existent pas chez «PrivatBank» et/ou monobank.
1. Paiement fractionné (Split Bill)
D'ordinaire, dans les restaurants, pubs et cafés, les serveurs apportent une seule addition, qu'il est ensuite peu commode de partager lorsqu'on a passé du temps en compagnie et payé par carte. Revolut, lui, propose après le paiement de choisir des contacts d'amis et d'indiquer à chacun le montant qu'il doit payer. Une demande arrive sur leur application et, après confirmation, l'argent leur est débité et vous est restitué.
2. Nombre illimité de cartes virtuelles, choix de noms pour les cartes
PrivatBank propose déjà tout cela : on peut créer autant de cartes virtuelles qu'on veut (à ne pas confondre avec les cartes Internet), les ajouter à Google Pay et Apple Pay, et même changer leur nom (au cas où vous voudriez attribuer à chaque carte une destination précise).
Les fondateurs de monobank ne suivent pas pour l'instant la voie empruntée chez «Privat» et limitent le nombre de cartes : on ne peut en avoir qu'une seule par devise (hryvnia, dollar et euro). Il est également impossible de donner un nom aux cartes.
3. Ouverture de compte et opérations en cryptomonnaie
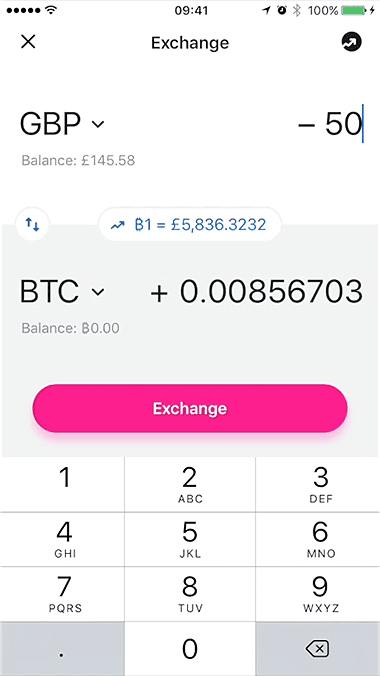
Formellement, le client ne possède aucune crypto, mais pour lui cela ne change rien. Si vous achetez des bitcoins, Revolut en achète lui-même au même moment au cours actuel et les affiche sur votre compte. Vous vendez, Revolut vend aussi. Vous payez en bitcoins dans un magasin : il les convertit au cours du jour et, là encore, les vend.
4. Carte à usage unique
Une carte à usage unique est une carte virtuelle dont le numéro change après chaque transaction, si bien qu'un escroc ayant hameçonné vos coordonnées lors de votre achat en ligne ne pourra effectuer aucune opération.
Monobank propose désormais, à la demande, de générer un nouveau code à trois chiffres sur les cartes réelles et virtuelles.
5. Payer dans 150 devises au meilleur cours
La conversion s'effectue aux cotations interbancaires. Et aucune commission en sus.
6. Analyse approfondie des dépenses
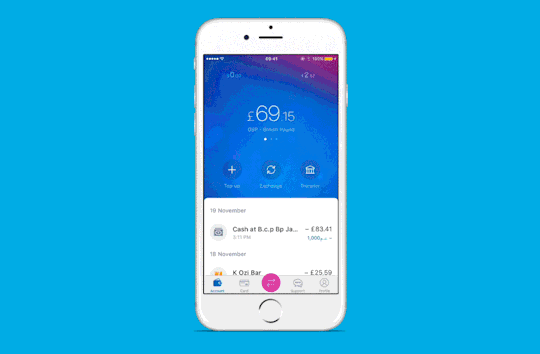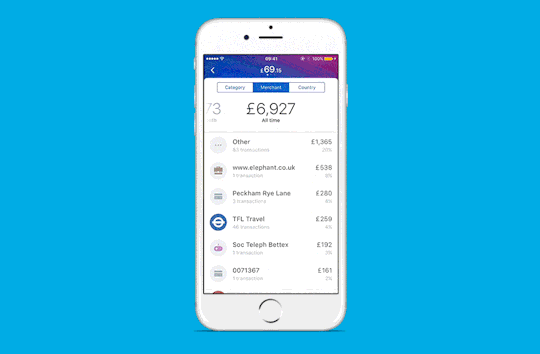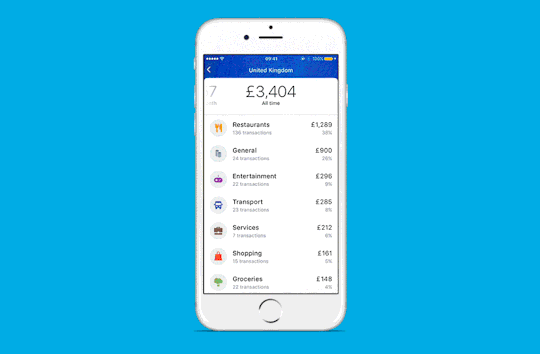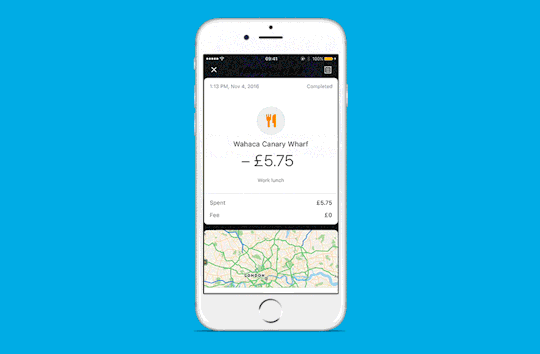
Dans monobank comme dans la nouvelle version de l'application «Privat24», les statistiques sont plutôt pratiques, mais pas aussi détaillées. Revolut, lui, permet de consulter les dépenses y compris par pays. Superflu ? Peut-être. Revolut a été lancé comme banque pour voyageurs : pour lui, c'est naturel.
7. Un autre modèle de revenus : pas de commissions, mais des assurances
PrivatBank applique des commissions sur chaque opération financière. Chez monobank, elles sont réduites au minimum, mais existent tout de même : retrait d'espèces aux distributeurs, « pénalités » pour l'utilisation non remboursée de crédits au-delà de 55 jours.
Chez Revolut, rien de tout cela. Mais il y a des limites : sur le nombre de cartes, pas plus de 5 000 livres par carte et par an, et pour les lever, il faut acheter une formule premium. Il existe deux types de premium, dont les prix sont de 84 et 156 livres sterling. Outre les services illimités, la formule premium comprend plusieurs assurances : médicale jusqu'à 15 millions de livres, assurance voyage (en cas de perte de bagages et de retard de vol).
Les assurances séparées constituent une autre source de revenus pour Revolut. Hors premium, on peut assurer par exemple ses appareils électroniques : l'assurance d'un iPhone X coûte 1,33 livre par semaine au client.
Evgueni Blajko

Attaques russes en région de Dnipropetrovsk : deux morts et sept blessés

Les forces de défense frappent quatre postes de commandement de drones russes en une journée, dont un à Berdiansk

Le Royaume-Uni menace de sanctions les proches du Kremlin. La Pologne prête à transférer des munitions à l'Ukraine

La Russie annonce la fin des « exercices planifiés » en mer Noire

Ministère de l'Intérieur : de faux troubles préparés près du Bureau du président avec du faux sang

Un autre adjoint de Klitschko visé par un soupçon des forces de l'ordre

Une manifestation contre la guerre en Ukraine organisée à Berlin. L'UE se prépare à un éventuel arrêt des livraisons de gaz par la Russie
La Corée du Nord a tiré un missile balistique sur une distance record depuis cinq ans
Des pêcheurs irlandais ont contraint la Russie à reporter des exercices navals

Les sanctions américaines en cas d'invasion de l'Ukraine pourraient détruire entièrement l'économie russe, selon le NYT
