
Sobre la situación del curso de la grivna
Análisis de los indicadores de circulación de los bonos del Estado de préstamo interno (OVDP) a comienzos de año y al 27 de septiembre
Me han pedido, de todos modos, que explique qué muestran los indicadores de circulación de los OVDP a comienzos de año y al 27 de septiembre.
Así que intentemos aclararlo. Primero veamos los datos de la primera columna, que muestran la política de gestión de la deuda pública por parte del Ministerio de Finanzas.
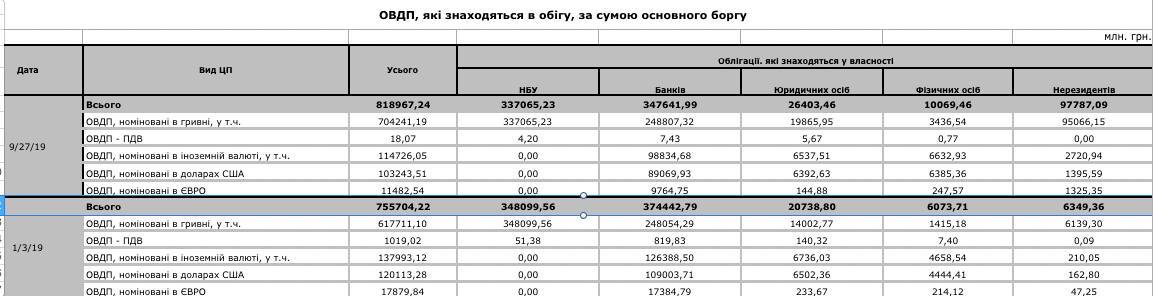
Así, en comparación con el inicio del año, el Ministerio de Finanzas aumentó la deuda total en OVDP en 63.283 millones de grivnas. Al mismo tiempo, la deuda en OVDP denominada en grivnas aumentó en 85.530 millones de grivnas. En cambio, los OVDP en moneda extranjera se redujeron en 23.267 millones de grivnas. ¿Qué significa esto?
Con un tipo de cambio de la grivna estable frente a las divisas extranjeras, sin hablar de su fortalecimiento, los gastos de servicio de la deuda pública aumentarán de forma considerable.
Porque el tipo de interés de los OVDP en divisas es del 6-7% anual, y en grivnas del 16-18% anual. Ese reemplazo de deuda en moneda extranjera por moneda nacional, el Ministerio de Finanzas puede hacerlo si parte de que en el futuro el curso de la grivna debe bajar al menos un 15-20%. Solo en ese caso sus acciones pueden considerarse justificadas. Pero la dirección del Banco Nacional hará todo lo posible para que eso no ocurra. Porque, pese a todas las bonitas conversaciones sobre el objetivo de inflación, allí entienden perfectamente que, con una estructura económica basada sobre todo en materias primas, una caída sustancial del curso de la grivna provocará inevitablemente un salto de la inflación. Y entonces será difícil hincharse de orgullo y hablar de métodos monetarios para reducir gradualmente la tasa de inflación. Está claro que la señora Markarova paga los intereses de los OVDP no de su propio bolsillo, sino del bolsillo del Estado, por lo que puede permitirse no preocuparse mucho por el aumento de los gastos de servicio de la deuda. Pero para los ciudadanos sí tiene sentido reflexionar. Porque, como conviene recordar, en el presupuesto del Estado están los fondos de los ciudadanos. No hay otros recursos allí. Y son precisamente sus fondos los que administran los funcionarios.
Ahora veamos cómo se distribuye el volumen total de OVDP.El Banco Nacional redujo su cartera de OVDP en 11.034 millones de grivnas. Esto indica que el Banco Nacional logró reducir en esa cantidad el volumen de grivnas emitidas. Al menos, estos datos refutan por completo las declaraciones de algunos necios incompetentes del entorno político según las cuales el Banco Nacional emite grivnas y financia la actividad del Gobierno. En realidad, es exactamente lo contrario.
Los bancos comerciales también redujeron el volumen de OVDP en sus carteras de activos, en 26.801 millones de grivnas. Al mismo tiempo, el volumen de OVDP en grivnas en sus carteras incluso aumentó ligeramente, en 753 millones de grivnas. Pero, al mismo tiempo, el volumen de OVDP en divisas extranjeras disminuyó en 27.554 millones de grivnas. La causa es banal. Durante este año el Gobierno fue amortizando los OVDP en divisas emitidos previamente, pero no emitió otros nuevos, aunque los bancos estaban interesados en ellos para mantener el equilibrio de sus carteras de activos. Y estaban dispuestos a comprarlos con una rentabilidad inferior a la que el Gobierno ofrecía este año en los eurobonos (bonos en moneda extranjera emitidos para colocarlos en los mercados financieros exteriores). Una vez más subrayo que estas acciones del Ministerio de Finanzas solo tienen sentido si se espera una caída del curso de la grivna del 15-20% en el periodo de los próximos 365-730 días. O alguien gana con esto a costa de los poderosos o tiene otras intenciones ocultas que contradicen los intereses del Estado. Pero esa ya es una historia completamente distinta.
Y ahora veamos quién compró nuestros OVDP denominados en grivnas, con una rentabilidad absurdamente alta. Fueron los no residentes. Según los datos de la última columna, se puede ver que, en comparación con el inicio del año, aumentaron el volumen de sus carteras de OVDP en grivnas en 91.438 millones de grivnas. Es decir, introdujeron divisas extranjeras en Ucrania, las vendieron en el mercado interior y luego compraron OVDP en grivnas. Precisamente esto llevó a un fortalecimiento considerable del curso de la grivna frente a las divisas extranjeras. ¿Cuál es la causa de esta situación anómala y cuáles son los riesgos potenciales para la estabilidad de la grivna y del sistema financiero del país? La causa de un aumento tan sustancial del volumen de OVDP en grivnas que compran los no residentes está relacionada con la absurda y doctrinaria política de tipos de interés del Banco Nacional, que ha llevado a que las empresas de la industria, el sector agrario, el transporte y la construcción se vean obligadas a renunciar por completo a los créditos en grivnas. Y esta situación dura ya el quinto año seguido, sin permitir que el sector real aumente el volumen de producción. Precisamente esto limita la aceleración del ritmo de crecimiento de la economía ucraniana. Sobre esto he tenido que escribir ya innumerables veces. Por cierto, puedo recordar que ya en 2016 escribí que precisamente la política monetaria del Banco Nacional, y no los errores de Poroshenko, enterrará sus esperanzas de reelección como presidente de Ucrania. La política de tipos de interés extremadamente altos que produce el Banco Nacional obliga al Gobierno a orientarse por el tipo de descuento del BNU como nivel básico de rentabilidad de los OVDP denominados en grivnas. Los aspectos negativos de esta política del Banco Nacional y del Ministerio de Finanzas están relacionados con dos factores principales. Si la moneda extranjera la introducen en el país inversores para inversiones a largo plazo, entonces los riesgos de una rápida salida de divisas del país son muy pequeños. Y casi no puede haber una presión sustancial sobre el curso de la grivna. Una situación completamente distinta surge cuando la moneda extranjera la introducen especuladores financieros para adquirir OVDP. Ante cualquier desestabilización en los mercados exteriores o en el mercado interior, empezarán incluso con un descuento significativo a vender OVDP y a comprar divisas extranjeras para sacarlas del país. Teniendo en cuenta que de esos bonos se han comprado por un importe superior a 3.500 millones de dólares, la presión sobre el curso de la grivna puede ser muy considerable. Además, esos OVDP solo podrá recomprarlos, en la práctica, el Banco Nacional, que además tendrá que vender divisas extranjeras de sus reservas propias. Por otra parte, la salida de fondos en pánico por parte de los no residentes provocará inevitablemente presión sobre el curso de la grivna por parte del negocio ucraniano y de la población. Ellos también empezarán a comprar divisas extranjeras. Pero, además del inevitable desplome del curso de la grivna en tales circunstancias, surge otro problema. Ya para el Gobierno.
En el mercado habrá un volumen muy grande de OVDP con una rentabilidad muy superior a la nominal. Es decir, el Ministerio de Finanzas no podrá volver después durante mucho tiempo al mercado interior de endeudamiento. Pero la necesidad de financiar el déficit del presupuesto del Estado y de cumplir las obligaciones de deuda exigirá declarar un impago o la emisión de grivnas por parte del Banco Nacional. Tanto la primera como la segunda opción provocarán un nuevo desplome del curso de la grivna.
Sin embargo, existe otra opción. Está relacionada con la venta de tierras estatales en volúmenes muy grandes a no residentes. Lo que a su vez inevitablemente llevará a una reducción de su valor. Aunque tales acciones del equipo de Zelenski pueden provocar una explosión socio-política que enterrará no solo a ellos, sino también al Estado ucraniano.

Ataques rusos en la región de Dnipropetrovsk: dos personas muertas y siete heridas

Las Fuerzas de Defensa de Ucrania alcanzan cuatro puestos de control de drones rusos en un día, entre ellos uno en Berdiansk

Gran Bretaña amenaza con sanciones a personas vinculadas al Kremlin. Polonia está dispuesta a entregar munición a Ucrania

Rusia anuncia el fin de los «ejercicios planificados» en el mar Negro

Policía: en la Oficina del Presidente preparaban disturbios falsos con sangre de atrezo

Los servicios de seguridad imputan a otro adjunto de Klichko

En Berlín se celebra una protesta contra la guerra en Ucrania. La UE se prepara para una posible interrupción del suministro de gas por parte de Rusia
Corea del Norte lanza un misil balístico a la mayor distancia en cinco años
Pescadores irlandeses obligan a Rusia a trasladar sus maniobras navales

Las sanciones de EEUU en caso de invasión de Ucrania podrían arruinar por completo la economía rusa, según The New York Times
