
Concernant la situation du cours de la hryvnia
Analyse des indicateurs de circulation des obligations d'emprunt d'État intérieur (OVDP) au début de l'année et au 27 septembre
On m'a tout de même demandé d'expliquer ce que montrent les indicateurs de circulation des OVDP (obligations de l'emprunt d'État intérieur) au début de l'année et au 27 septembre.
Essayons donc de comprendre. Commençons par les données de la première colonne, qui illustrent la politique de gestion de la dette publique menée par le ministère des Finances.
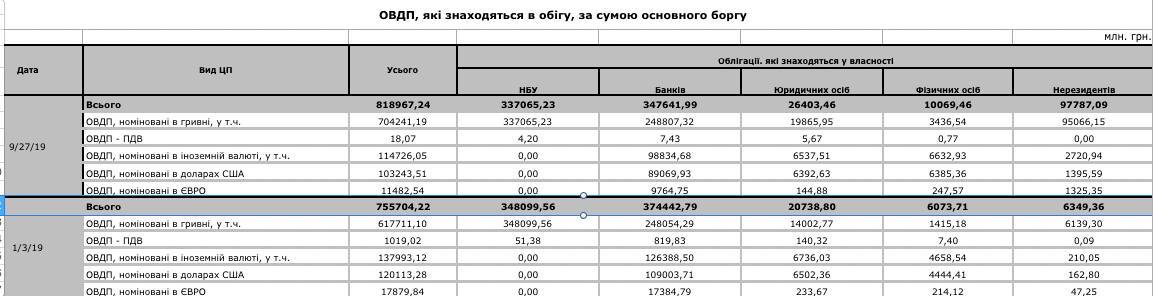
Ainsi, par rapport au début de l'année, le ministère des Finances a augmenté l'endettement total au titre des OVDP de 63 milliards 283 millions de hryvnias. Dans le même temps, le montant de l'endettement au titre des OVDP libellés en hryvnias a augmenté de 85 milliards 530 millions de hryvnias. En revanche, les OVDP en devises étrangères ont diminué de 23 milliards 267 millions de hryvnias. Qu'est-ce que cela signifie ?
Avec un cours stable de la hryvnia face aux devises étrangères, sans parler d'un renforcement de la hryvnia, les coûts de service de la dette publique vont sensiblement augmenter.
En effet, le taux d'intérêt des OVDP en devises étrangères s'élève à 6-7% par an, et celui des OVDP en hryvnias à 16-18% par an. Une telle substitution de la dette en devises par de la dette en monnaie nationale ne peut être faite par le ministère que s'il part du principe que le cours de la hryvnia baissera d'au moins 15-20% par la suite. Ce n'est que dans ce cas que ses actions peuvent être considérées comme justifiées. Mais la direction de la Banque nationale fera tout pour empêcher que cela ne se produise. Car, malgré tous les beaux discours sur le ciblage de l'inflation, là-bas on comprend parfaitement que, compte tenu de la structure essentiellement fondée sur les matières premières de l'économie, une baisse sensible du cours de la hryvnia entraînera inévitablement une flambée de l'inflation. Et il sera alors difficile de se gonfler les joues et de parler de méthodes monétaires de réduction progressive du rythme de l'inflation. Il est clair que Mme Markarova paie les intérêts des OVDP non pas sur sa propre poche, mais sur celle de l'État, et peut donc se permettre de ne pas trop s'inquiéter de l'augmentation des coûts de service de la dette publique. Mais les citoyens ont de quoi réfléchir. Car, il faut le rappeler, le budget de l'État est constitué de l'argent des citoyens. Il n'y a pas d'autres fonds. Et ce sont leurs fonds que disposent les responsables gouvernementaux.
Regardons maintenant la répartition du volume total des OVDP. La Banque nationale a réduit son portefeuille d'OVDP de 11 milliards 34 millions de hryvnias. Cela indique que la Banque nationale a pu diminuer d'autant le volume de hryvnias qu'elle a émises. En tout cas, ces données réfutent entièrement les déclarations de certains imbéciles incompétents du milieu politique selon lesquelles la Banque nationale émet de la hryvnia et finance l'activité du gouvernement. En réalité, tout est exactement l'inverse.
Les banques commerciales ont également réduit le volume d'OVDP dans leurs portefeuilles d'actifs, de 26 milliards 801 millions de hryvnias. Dans le même temps, le volume d'OVDP en hryvnias dans leurs portefeuilles a même légèrement augmenté, de 753 millions de hryvnias. Mais parallèlement, le volume d'OVDP en devises étrangères a diminué de 27 milliards 554 millions de hryvnias. La raison en est banale. Au cours de cette année, le gouvernement a remboursé les OVDP en devises étrangères émis précédemment, mais n'en a pas émis de nouveaux, alors que les banques étaient intéressées à maintenir l'équilibre de leurs portefeuilles d'actifs. Elles étaient prêtes à les acheter à un rendement inférieur à celui que le gouvernement proposait cette année pour les eurobonds (obligations en devises étrangères émises pour être placées sur les marchés financiers extérieurs). Je le répète : de telles actions du ministère des Finances n'ont de sens que si l'on anticipe une baisse du cours de la hryvnia de 15-20% dans un délai de 365 à 730 jours. Sinon, quelqu'un gagne de l'argent là-dessus parmi les dirigeants, ou a d'autres intentions cachées contraires aux intérêts de l'État. Mais c'est déjà une tout autre histoire.
Voyons maintenant qui a racheté nos OVDP libellés en hryvnias, avec un rendement absurdement élevé. Il s'agissait de non-résidents. Les données de la dernière colonne montrent que, par rapport au début de l'année, ils ont augmenté le volume de leurs portefeuilles d'OVDP en hryvnias de 91 milliards 438 millions de hryvnias. Autrement dit, ils faisaient entrer des devises étrangères en Ukraine, les vendaient sur le marché intérieur, puis achetaient des OVDP en hryvnias. C'est précisément ce qui a conduit à un renforcement important du cours de la hryvnia face aux devises étrangères. Quelle est la raison d'une telle situation anormale et quels sont les risques potentiels pour la stabilité de la hryvnia et du système financier du pays ? La raison d'une telle augmentation substantielle du volume d'OVDP en hryvnias achetés par des non-résidents tient à la politique des taux d'intérêt absurde et dogmatique de la Banque nationale, qui conduit les entreprises de l'industrie, de l'agriculture, des transports et de la construction à renoncer entièrement aux crédits en hryvnias. Et cette situation dure déjà depuis cinq ans d'affilée, ce qui empêche le secteur réel d'augmenter son volume de production. C'est précisément ce qui limite l'accélération du rythme de croissance de l'économie ukrainienne. J'ai déjà eu l'occasion d'écrire à ce sujet un nombre incalculable de fois. D'ailleurs, je peux rappeler qu'en 2016 déjà j'écrivais que c'est précisément la politique monétaire de la Banque nationale, et non les erreurs de Porochenko, qui enterrerait ses espoirs de réélection au poste de président de l'Ukraine. La politique de taux d'intérêt extrêmement élevés menée par la Banque nationale oblige le gouvernement à se baser sur le taux directeur de la NBU comme niveau de base du rendement des OVDP libellés en hryvnias. Les inconvénients de cette politique de la Banque nationale et du ministère des Finances sont liés à deux facteurs principaux. Si des devises étrangères sont introduites dans le pays par des investisseurs pour des investissements à long terme, alors les risques de retrait rapide de ces devises du pays sont très faibles. Et une pression significative sur le cours de la hryvnia ne peut quasiment pas exister. Une situation tout autre se présente lorsque les devises étrangères sont introduites par des spéculateurs financiers pour acheter des OVDP. En cas de déstabilisation quelconque sur les marchés extérieurs ou intérieur, ils commenceront à vendre les OVDP, même avec une décote importante, et à acheter des devises étrangères pour les sortir du pays. Compte tenu du fait que de telles obligations ont été achetées pour un montant supérieur à 3,5 milliards de dollars, la pression sur le cours de la hryvnia pourrait être très forte. De plus, le rachat de ces OVDP ne pourra pratiquement être assuré que par la Banque nationale, qui devra en outre vendre des devises étrangères issues de ses propres réserves. Par ailleurs, la sortie panique de fonds par les non-résidents engendrera inévitablement une pression sur le cours de la hryvnia de la part des entreprises ukrainiennes et de la population. Eux aussi commenceront à acheter des devises étrangères. Mais outre l'effondrement inévitable du cours de la hryvnia dans de telles circonstances, il se pose encore un problème. Pour le gouvernement, cette fois.
Il y aura sur le marché un très grand volume d'OVDP dont le rendement sera nettement supérieur au taux nominal. Autrement dit, le ministère des Finances ne pourra pas revenir sur le marché intérieur des emprunts avant longtemps. Mais le besoin de financer le déficit du budget de l'État et d'honorer les obligations de dette nécessitera soit de déclarer un défaut, soit une émission de hryvnias par la Banque nationale. Les deux options provoqueront un nouvel effondrement du cours de la hryvnia.
Il existe toutefois une autre option. Elle est liée à la vente de terres publiques en très grandes quantités à des non-résidents. Ce qui, à son tour, entraînera inévitablement une baisse de leur valeur. Bien que de telles actions de l'équipe Zelensky puissent provoquer une explosion sociopolitique qui enterrera non seulement eux, mais aussi l'État ukrainien.

Attaques russes en région de Dnipropetrovsk : deux morts et sept blessés

Les forces de défense frappent quatre postes de commandement de drones russes en une journée, dont un à Berdiansk

Le Royaume-Uni menace de sanctions les proches du Kremlin. La Pologne prête à transférer des munitions à l'Ukraine

La Russie annonce la fin des « exercices planifiés » en mer Noire

Ministère de l'Intérieur : de faux troubles préparés près du Bureau du président avec du faux sang

Un autre adjoint de Klitschko visé par un soupçon des forces de l'ordre

Une manifestation contre la guerre en Ukraine organisée à Berlin. L'UE se prépare à un éventuel arrêt des livraisons de gaz par la Russie
La Corée du Nord a tiré un missile balistique sur une distance record depuis cinq ans
Des pêcheurs irlandais ont contraint la Russie à reporter des exercices navals

Les sanctions américaines en cas d'invasion de l'Ukraine pourraient détruire entièrement l'économie russe, selon le NYT
