
フリヴニャ相場をめぐる状況について
年初時点と9月27日時点の国内政府債の流通指標の分析
私は、年初時点と9月27日時点の国内政府債の流通指標が何を示しているのかを説明するよう求められた。
では、順を追って見ていこう。まず、財務省による国債管理政策を示す最初の列のデータを見てみよう。
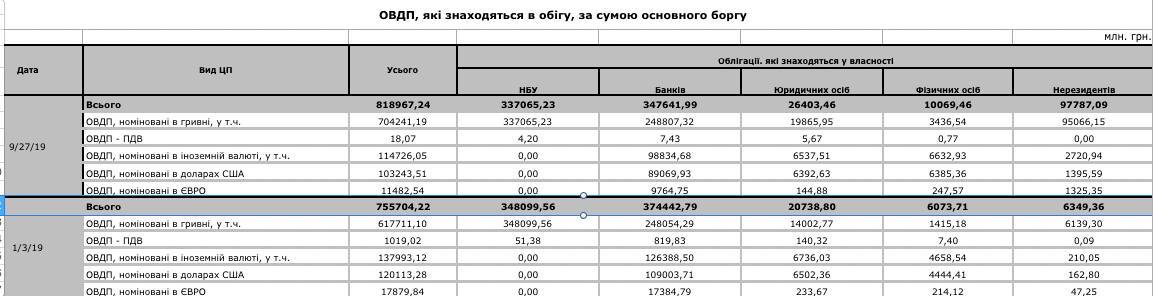
年初と比べると、財務省は国内政府債の総残高を632億8300万フリヴニャ増やした。このうちフリヴニャ建ての国内政府債の残高は855億3000万フリヴニャ増加した。一方、外貨建ての国内政府債は232億6700万フリヴニャ減少した。 これは何を意味するのか。
フリヴニャの対外貨為替レートが安定したままであれば、ましてやフリヴニャが強くなった場合には、国債の利払い費は大幅に増えるだろう。
外貨建て国債の利回りは年6〜7%、フリヴニャ建ては年16〜18%だからだ。財務省が外貨建て国債をフリヴニャ建てに置き換えているのは、今後フリヴニャ相場が少なくとも15〜20%下落すると見込んでいるからにほかならない。その場合にのみ、その行動は正当化されうる。 しかし国家銀行の指導部は、それを防ぐためにあらゆることをするだろう。インフレ目標政策について美辞麗句を並べながらも、主に原材料に依存する経済構造の下では、フリヴニャ相場の大幅な下落が必然的にインフレの急騰を招くことを、彼らはよく理解している。そうなれば、インフレ率を徐々に下げる金融的手法について誇らしげに語ることは難しくなるだろう。 マルカロワ氏が国内政府債の利息を自分のポケットからではなく国庫から支払っていることは明らかであり、そのため利払い費の増加をあまり気にせずに済むのだろう。しかし一般市民は考える価値がある。思い起こすと、国家予算には市民の金が入っている。それ以外に資金はない。そしてその資金を管理しているのは官僚たちなのである。
次に、国内政府債の総額がどのように配分されているかを見てみよう。国家銀行は国内政府債のポートフォリオを110億3400万フリヴニャ削減した。これは、国家銀行がその分だけ発行したフリヴニャを減らせたことを示している。少なくとも、これらのデータは、政界の一部の無能な愚か者たちが「国家銀行がフリヴニャを発行し、政府の活動に資金を供給している」と主張していることを完全に否定している。実際は、まったくその逆なのである。
商業銀行も資産ポートフォリオにおける国内政府債を削減しており、その額は268億1000万フリヴニャである。一方、フリヴニャ建ての国内政府債は彼らのポートフォリオ内でわずかに増加し、7億5300万フリヴニャ増えた。しかし外貨建ての国内政府債は275億5400万フリヴニャ減少した。 この原因は単純である。政府は今年、以前発行した外貨建て国内政府債を償還したが、新たな発行は行わなかった。一方、銀行は資産ポートフォリオのバランスを保つためにそれらを求めており、政府が今年ユーロ債(外貨建てで外国の金融市場で販売するために発行された債券)に提示していた利回りより低い利回りでも買う用意があった。 繰り返しになるが、財務省のこうした行動は、今後365〜730日の間にフリヴニャ相場が15〜20%下落すると予想される場合にのみ意味を持つ。あるいは、誰かが権力者からこれで利益を得ているか、国家の利益に反する別の隠れた意図を持っているのである。しかし、それはまったく別の話である。
さて、額面がばかげて高い利回りのフリヴニャ建ての我が国の国内政府債を誰が買い占めたのかを見てみよう。 それは非居住者だった。最後の列のデータからわかるように、年初と比べて、彼らはフリヴニャ建て国内政府債のポートフォリオを914億3800万フリヴニャ増やしている。つまり彼らはウクライナに外貨を持ち込み、それを国内市場で売却し、その後フリヴニャ建ての国内政府債を購入していたのだ。まさにこれがフリヴニャの対外貨相場の大幅な上昇を招いたのである。 この異常な事態の原因は何か、そしてウクライナの通貨と金融システムの安定にとってどのような潜在的リスクがあるのか。 非居住者が購入するフリヴニャ建て国内政府債の残高がこれほど大幅に増加した原因は、国家銀行の不条理で教条的な金利政策にある。その結果、工業、農業、運輸、建設の企業はフリヴニャ建て融資を全面的に断念せざるを得なくなっている。この状況はすでに5年連続で続いており、実体経済の生産量拡大を妨げている。これこそが、ウクライナ経済の成長ペースの加速を制限している要因である。私はこのことについて何度も書いてきた。 ちなみに、2016年にはすでに、ポロシェンコ氏の失策ではなく、国家銀行の金融政策こそが、大統領再選への彼の望みを葬るだろうと書いていたことを思い出させてもらおう。 国家銀行が推進する超高金利政策によって、政府はフリヴニャ建て国内政府債の基準利回りとして国家銀行の政策金利を参照せざるを得なくなっている。 国家銀行と財務省のこうした政策の弊害は、2つの主要な要因に関係している。 外国通貨が投資家によって長期投資目的で国内に持ち込まれる場合、外貨が急速に国外へ流出するリスクはごくわずかである。そして、フリヴニャ相場に大きな圧力がかかることはほとんどありえない。まったく異なる状況が生じるのは、外貨が国内政府債を購入する目的で金融投機家によって持ち込まれた場合である。 国内外市場のいかなる不安定化が起きても、彼らは大幅な割引価格であっても国内政府債を売却し、外貨を買って国外へ持ち出し始めるだろう。そうした国債は合計35億ドル以上の金額で購入されていることを考えると、フリヴニャ相場への圧力は非常に大きくなりうる。しかも、これらの国債を買い支えできるのは事実上国家銀行だけであり、しかも国家銀行は自前の準備金から外貨を売却せざるを得なくなる。さらに、非居住者による資金のパニック的な流出は、必然的にウクライナのビジネスや国民からフリヴニャ相場への圧力を生むだろう。彼らもまた外貨の買い付けを始めるだろう。 しかし、このような状況下ではフリヴニャ相場の不可避の暴落に加えて、もう一つの問題が生じる。今度は政府にとっての問題である。
市場には、額面をはるかに上回る利回りの国内政府債が非常に大量に流通することになるだろう。つまり、財務省は国内市場での資金調達に、その後長い間戻れなくなる。しかし、国家予算の赤字を補填し、債務義務を果たすための資金需要は、債務不履行の宣言か国家銀行によるフリヴニャの発行を必要とするだろう。最初の選択肢も2番目の選択肢も、再びフリヴニャ相場の暴落を引き起こすことになる。
ただし、もう一つの選択肢もある。それは、非常に大規模な国有地を非居住者に売却することに関係している。これは必然的にその価値の下落を招くだろう。しかし、「ゼレンスキー陣営」のそうした行動は社会政治的な爆発を引き起こしかねず、それは彼ら自身だけでなくウクライナの国家の存立をも葬り去るだろう。

ドニプロペトロウシク州へのロシア軍の攻撃、2人死亡・7人負傷

ウクライナ軍、ロシアのドローン管制拠点4カ所を攻撃 ベルジャンシクを含む

イギリス、クレムリンに近い人物に制裁を警告 ポーランドはウクライナに弾薬供与の用意

ロシア、黒海での「計画演習」の終了を発表

内務省:大統領府前で偽の暴動を準備、小道具の血も用意

治安当局、クリチコ氏の副市長にさらに容疑

ベルリンで対ウクライナ戦争の抗議デモ EU、ロシアによるガス供給停止に備える
北朝鮮、5年ぶりの記録的な距離で弾道ミサイルを発射
アイルランドの漁師らの圧力で、ロシアが海軍演習の実施場所を変更

米国の対ウクライナ侵攻制裁、ロシア経済を完全に破壊する可能性 ニューヨーク・タイムズ
