
« Le Jeu du calmar » : pure fiction ou reflet fidèle de la crise de la dette en Corée du Sud ?
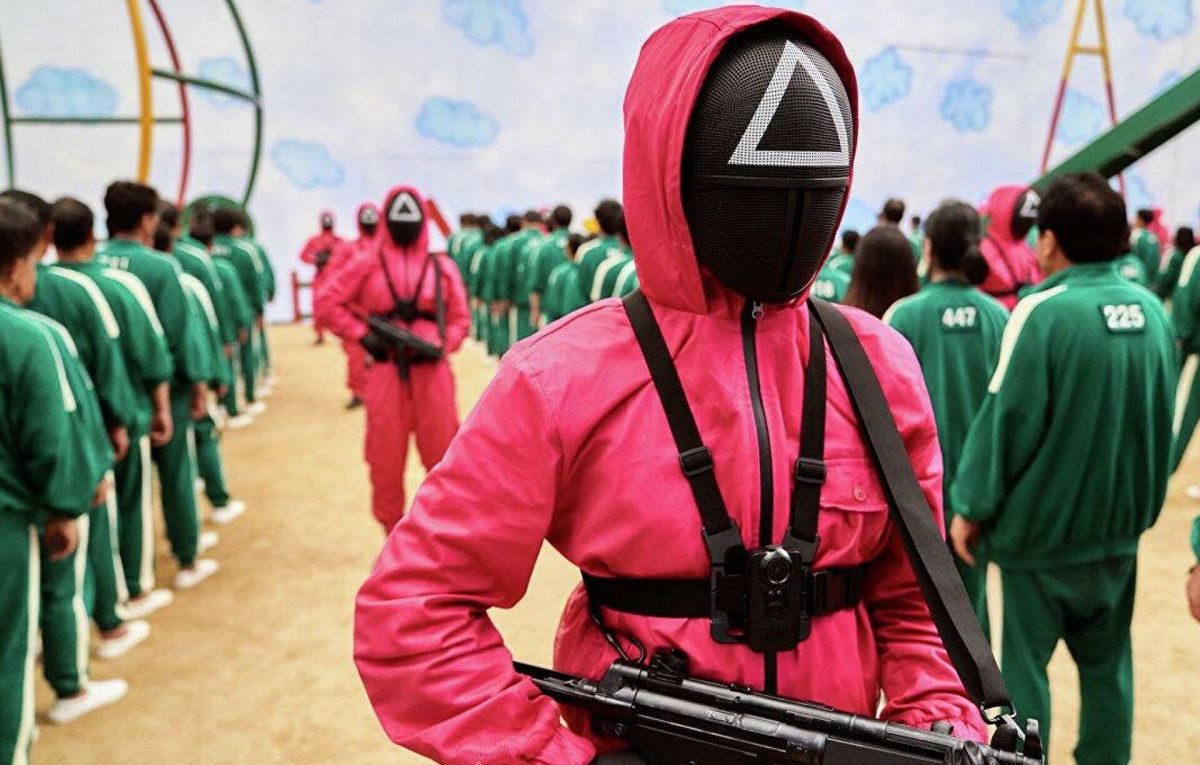
La nouvelle série est numéro un sur Netflix dans de nombreux pays, dont l'Ukraine.
La nouvelle série « Le Jeu du calmar » est devenue la première œuvre de fiction sud-coréenne à occuper la tête du classement international de la plateforme de streaming Netflix.
Nous expliquons le phénomène de popularité du « Jeu du calmar » et comment, à première vue, son scénario fantastique est étroitement lié à la crise de la dette réelle en Corée du Sud.
De quoi parle la série
Selon le scénario de la série « Le Jeu du calmar », un groupe de 456 personnes en situation financière extrêmement difficile, qui ont accumulé d'énormes dettes, est invité à participer à un jeu passionnant, avec à la clé pour le vainqueur un prix de plusieurs millions.
Éprouvées par les circonstances de la vie, ces personnes acceptent et se retrouvent sur un territoire fermé, où commence le pire.
Chaque jeu, en apparence anodin et enfantin, se transforme en une compétition de survie au sens propre : chaque manche, depuis la toute première, se termine par des exécutions massives des joueurs les moins chanceux.
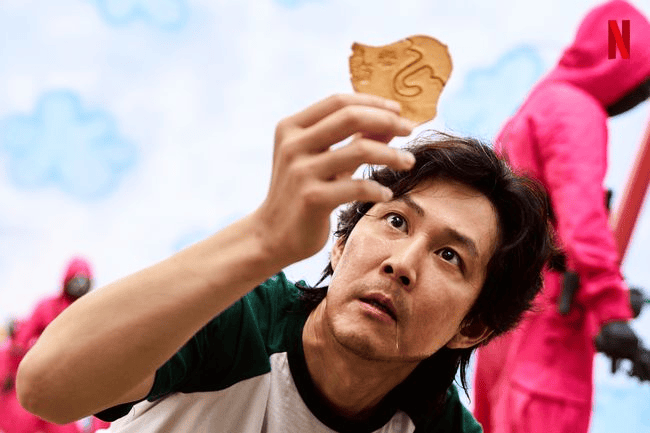
Il est remarquable que le jeu mortel puisse prendre fin si la majorité soutient cette idée, mais que les plus désespérés, en raison des épreuves de la vie, poursuivent volontairement cette bataille sanglante en quête de la victoire.
Les créateurs du « Jeu du calmar » montrent, sous une forme exagérée, comment des personnes, à la poursuite de la richesse, perdent leur vertu et leur foi en elles-mêmes véritables.
Pourquoi la série reflète la réalité coréenne
« Le Jeu du calmar » a littéralement touché le point sensible de la Corée du Sud : la pauvreté, l'énorme endettement de la population vivant dans le cadre d'une économie fermée, dépendante des apports extérieurs de fonds. Cela provoque tout simplement une concurrence folle pour la main-d'œuvre.
L'endettement des ménages sud-coréens est actuellement équivalent à environ 105 % du PIB. Un tel niveau n'existe nulle part ailleurs en Asie. Et il ne s'agit que des statistiques portant sur les crédits officiels, qui ne prennent pas en compte les prêts occultes.
L'endettement de la population va de pair avec un écart de revenus qui se creuse rapidement, aggravé par la hausse du chômage chez les jeunes et par la hausse des prix de l'immobilier dans les grandes villes, inaccessible pour la plupart des travailleurs ordinaires.
Comme le montre « Le Jeu du calmar », un excédent soudain, un investissement malheureux ou simplement la malchance peuvent contraindre les gens à s'adresser à des prêteurs à haut risque et à taux élevés, seulement pour joindre les deux bouts pendant les quelques prochains jours.
Lee In-chul
directeur exécutif du centre d'analyse Real Good EconomicLe montant total de la dette des Sud-Coréens ordinaires dépasse le PIB de 5 %. Concrètement, cela signifie que même si vous mettez de côté chaque centime gagné pendant une année entière, vous ne pourrez tout de même pas rembourser votre dette. Et le nombre de personnes confrontées à des problèmes d'endettement augmente de façon exponentielle.
En réponse, la Commission des services financiers et le Service de surveillance financière du pays ont récemment décidé d'empêcher un plus grand nombre de Sud-Coréens de s'endetter, en imposant aux banques des limites au nombre de prêts.
The Guardian cite l'exemple de la situation désespérée de Choi Yun-su, ancien programmeur, l'un des nombreux Sud-Coréens ordinaires, toujours plus nombreux, qui suffoquent sous le poids des dettes dans un pays où obtenir un prêt est aussi simple que d'acheter une tasse de café.
« J'ai l'impression que les autres me considèrent comme un raté, alors je ne sors (de la petite chambre d'auberge où vivent 30 personnes) que la nuit, pour fumer et observer les chats errants », dit Choi.
Tout ce que Choi a réussi à trouver, dans des conditions de concurrence féroce, c'est un emploi de livreur à temps partiel dans une autre région du pays.
Comme beaucoup des 456 participants fictifs du Jeu du calmar, invités à jouer à des jeux d'enfants coréens et à risquer leur vie pour un prix de plusieurs millions, Choi a plongé dans l'endettement à une vitesse effrayante.
Il y a seulement deux ans, il travaillait comme ingénieur informatique dans une entreprise de Pangyo, la Silicon Valley sud-coréenne. Des années d'heures supplémentaires et de manque de sommeil ont miné sa santé.
Après de longues discussions et une année consacrée à la planification et aux économies, lui et sa femme ont décidé d'ouvrir un pub dans leur ville natale d'Incheon.
Ils ont regretté cette décision, malgré leurs ambitions modestes. « Nous n'espérions pas devenir millionnaires », dit-il. « Nous aurions été satisfaits de gagner autant qu'avant au travail. Tout ce que je voulais vraiment, c'était dormir davantage… ne serait-ce qu'une heure de plus par jour. »
Après un démarrage encourageant, leur entreprise a été victime de la pandémie de coronavirus. Lorsque les bars et restaurants ont reçu l'ordre de fermer dès neuf heures du soir pour empêcher la propagation du virus, la fréquentation a fortement chuté, puis s'est totalement tarie.
« Parfois, nous n'avions pas un seul client », dit Choi. « Nous jouions de la musique forte à deux pour nous remonter le moral, même si nous savions que cela entraînerait des factures d'électricité plus élevées. Mais nous ne pouvions pas l'éteindre. »
Après quatre mois sans payer le loyer, le couple a compris qu'il mettait à l'épreuve la patience du propriétaire et a demandé de l'aide. Obtenir un prêt bancaire s'est avéré étonnamment facile, mais ils ont été choqués de découvrir que le taux d'intérêt quotidien était de 4 %.
En quelques mois, ils ont contracté des prêts auprès des cinq grandes banques sud-coréennes, en utilisant leur maison comme garantie. Inévitablement, ils ont dû emprunter davantage pour rembourser les prêts existants, rejoignant les longues files de chefs d'entreprise en difficulté, avides d'obtenir des liquidités auprès de prêteurs commerciaux à des taux dépassant 17 %.
Dans une tentative désespérée de sortir de leur spirale descendante, la femme de Choi a trouvé un emploi dans un restaurant dans une autre région du pays, et le couple a demandé à ses parents de s'occuper de leurs deux jeunes enfants.
Choi dit avoir beaucoup entendu parler de la série « Le Jeu du calmar », mais ne peut pas la regarder.
« Il faut payer pour regarder, et je ne connais personne qui accepterait que j'utilise son compte Netflix », dit-il. « De toute façon, pourquoi regarderais-je un tas de gens criblés de dettes énormes ? Je n'ai qu'à me regarder dans le miroir. »

Attaques russes en région de Dnipropetrovsk : deux morts et sept blessés

Les forces de défense frappent quatre postes de commandement de drones russes en une journée, dont un à Berdiansk

Le Royaume-Uni menace de sanctions les proches du Kremlin. La Pologne prête à transférer des munitions à l'Ukraine

La Russie annonce la fin des « exercices planifiés » en mer Noire

Ministère de l'Intérieur : de faux troubles préparés près du Bureau du président avec du faux sang

Un autre adjoint de Klitschko visé par un soupçon des forces de l'ordre

Une manifestation contre la guerre en Ukraine organisée à Berlin. L'UE se prépare à un éventuel arrêt des livraisons de gaz par la Russie
La Corée du Nord a tiré un missile balistique sur une distance record depuis cinq ans
Des pêcheurs irlandais ont contraint la Russie à reporter des exercices navals

Les sanctions américaines en cas d'invasion de l'Ukraine pourraient détruire entièrement l'économie russe, selon le NYT
